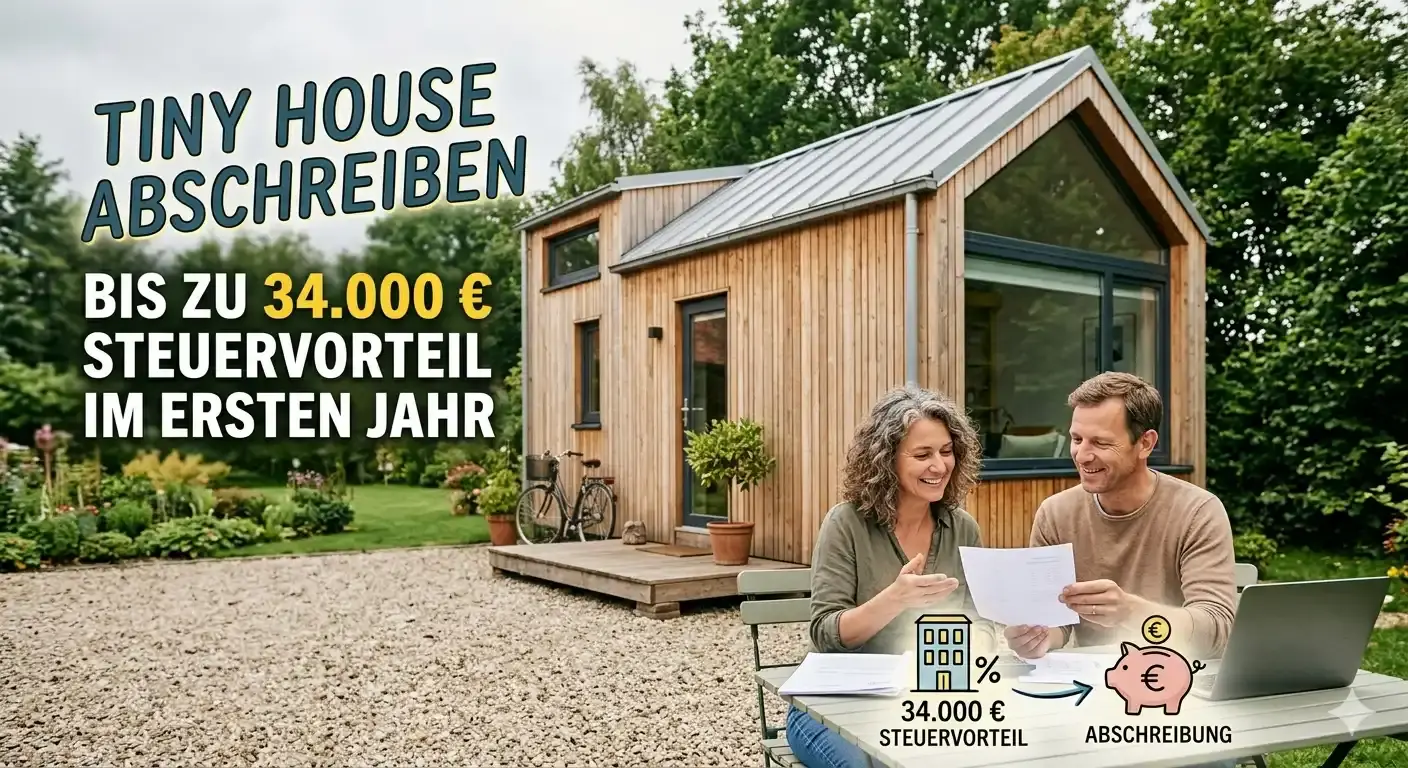
Wer in Deutschland steuerlich mit Immobilien plant, stößt schnell auf eine frustrierende Einschränkung: Gebäude werden nur mit 2 % jährlich abgeschrieben – auf 50 lange Jahre gestreckt. Ein Tiny House auf Vlemmix Trailer spielt in einer völlig anderen Kategorie. Als bewegliches Wirtschaftsgut eröffnet es drei Abschreibungshebel gleichzeitig, die zusammen im ersten Jahr bis zu 70 % des Kaufpreises steuerlich wirksam machen können.
Der entscheidende rechtliche Unterschied liegt im Trailer selbst: Er besitzt eine eigene Fahrzeug-Identifikationsnummer (VIN/FIN), ist straßenzugelassen und nicht fest mit dem Boden verbunden. Damit gilt das gesamte Tiny House steuerrechtlich als bewegliches Wirtschaftsgut – und öffnet die Tür zu §7g EStG.
Die steuerliche Gestaltung eines Tiny Houses als Investment bietet durch die sogenannte Absetzung für Abnutzung (AfA) enorme Hebelwirkungen, die weit über die Möglichkeiten klassischer Immobilien hinausgehen. Der entscheidende Faktor für die steuerliche Behandlung ist die Mobilität des Objekts. Sofern das Tiny House als bewegliches Wirtschaftsgut eingestuft wird – was bei Modellen auf Rädern oder ohne festes Fundament der Fall ist –, verkürzt sich der Abschreibungszeitraum drastisch auf lediglich acht Jahre. Im Vergleich zu einer herkömmlichen Immobilie, die über 33 oder 50 Jahre abgeschrieben wird, fließt das investierte Kapital hier also um ein Vielfaches schneller als steuerlicher Aufwand zurück an den Investor.
Dieser Effekt wird durch weitere steuerliche Instrumente wie den Investitionsabzugsbetrag (IAB) massiv verstärkt. Investoren haben die Möglichkeit, bereits bis zu drei Jahre vor der eigentlichen Anschaffung bis zu 50 % der voraussichtlichen Kosten gewinnmindernd geltend zu machen, was wertvolle Liquidität in der Planungsphase schafft. Erreicht das Haus dann den Standort, kann zusätzlich eine Sonderabschreibung in Anspruch genommen werden. In der Summe führt dies dazu, dass ein Großteil der Anschaffungskosten bereits in der Anfangsphase steuerlich verwertet wird, was die Nettorentabilität des Projekts signifikant steigert und die Steuerlast auf andere Einkunftsarten drückt.
Wird das Tiny House hingegen fest mit dem Erdboden verbunden und verliert seine Mobilität, ändert sich die steuerliche Logik grundlegend. In diesem Fall wird es als Gebäude behandelt, was zwar die jährlichen Abschreibungssätze auf 2 % bis 3 % reduziert, aber unter Umständen Vorteile bei der Umsatzsteuerbehandlung im Rahmen der kurzfristigen Vermietung bietet. Für den klassischen Kapitalanleger, der auf einen schnellen Cashflow und eine hohe Steuerersparnis abzielt, bleibt jedoch die Einstufung als bewegliches Gut das erstrebenswerte Ziel. Da die Grenzen zwischen mobiler Ausstattung und festem Bauwerk fließend sein können, bildet eine präzise steuerliche Gestaltung die Basis, um das Tiny House von einem einfachen Wohnobjekt in ein hocheffizientes Finanzinstrument zu verwandeln.
Warum ist das Tiny House kein Gebäude?
Klassisches Gebäude (ETW)
- ✗Fest mit dem Boden verbunden
- ✗2 % lineare AfA über 50 Jahre
- ✗Kein IAB anwendbar
- ✗Keine Sonder-AfA §7g
- ✗Grunderwerbsteuer + Notarkosten
Tiny House auf Vlemmix Trailer
- ✓Bewegliches Wirtschaftsgut (VIN/FIN)
- ✓AfA über 8 Jahre (12,5 % p.a.)
- ✓IAB anwendbar (§7g Abs. 1)
- ✓Sonder-AfA 40 % (§7g Abs. 5)
- ✓Degressive AfA 30 % (§ 7 Abs. 2)
Der Vlemmix Trailer hat eine eigene Fahrzeug-Identifikationsnummer (VIN/FIN), ist straßenzugelassen und nicht fest mit dem Boden verbunden. Damit gilt das gesamte Tiny House steuerrechtlich als bewegliches Wirtschaftsgut – nicht als Gebäude. Diese Klassifizierung öffnet alle §7g-Vorteile, die bei Immobilien schlicht nicht existieren.
Die 3 Abschreibungs-Varianten für dein Tiny House
Nicht jede Abschreibungsstrategie ist gleich effizient. Je nach persönlicher Steuersituation und dem Zeitpunkt des Kaufs lohnt sich eine andere Kombination. Hier sind alle drei Optionen mit konkreten Zahlen für das Escape 660 On-Grid (74.700 € netto):
Lineare AfA
12,5 % p.a. über 8 Jahre
Die Basis-Abschreibung: gleichmäßig 12,5 % des Kaufpreises pro Jahr über 8 Jahre. Funktioniert auch ohne Betrieb, z. B. bei reiner Vermietung – ist aber der langsamste Weg.
Sonder-AfA + Degressive AfA
40 % + 30 % im Kaufjahr = 70 % Sofortabschreibung
Die Kombination für Anschaffungen von Juli 2025 bis Ende 2027: Im Kaufjahr kannst du 40 % Sonder-AfA (§7g Abs. 5, seit 2024) plus 30 % degressive AfA (§7 Abs. 2) abschreiben – macht 70 % im Jahr 1. Voraussetzung ist ein Betrieb.
IAB + Sonder-AfA + Degressive AfA
IAB im Vorjahr + voller Booster im Kaufjahr
Der maximale Steuer-Hebel: Bilde im Vorjahr den IAB (50 % des geplanten Kaufpreises). Im Kaufjahr wird er hinzugerechnet und die Anschaffungskosten um denselben Betrag gemindert – auf die restlichen 37.350 € wirken dann Sonder-AfA + degressive AfA.
Der IAB: Steuern ins Vorjahr verlagern
Der Investitionsabzugsbetrag (§7g Abs. 1 EStG) ist kein Zuschuss – er ist ein Timing-Instrument. Du setzt die Kosten ab, bevor du das Geld ausgegeben hast. Das klingt fast zu gut – ist aber vollständig legal und seit Jahrzehnten gängige Steuerpraxis für bewegliche Wirtschaftsgüter.
IAB bilden
Dein Steuerberater trägt in der Steuererklärung 2025 einen IAB von 50 % des geplanten Kaufpreises ein. Bei 74.700 € Haus = 37.350 € IAB. Das reduziert deinen zu versteuernden Gewinn 2025 um 37.350 €. Bei 42 % Steuersatz: ~15.700 € Erstattung vom Finanzamt.
Haus kaufen & IAB auflösen
Du kaufst das Tiny House. Der IAB wird aufgelöst – aber: Im selben Jahr greift die Sonder-AfA (40 %) + degressive AfA (30 %) auf den reduzierten Restwert. Per Saldo bleibt ein erheblicher Steuereffekt.
Steuererklärung & Erstattung
In der Steuererklärung 2026 werden alle AfA-Positionen geltend gemacht. Das Finanzamt erstattet – netto verbleibt deutlich weniger effektiver Kaufpreis. Ab jetzt fließen monatlich 40 % der Mieteinnahmen nach Pacht.
Wann lohnt sich der IAB?
Der IAB lohnt sich besonders, wenn du im Vorjahr einen ungewöhnlich hohen Gewinn hattest (Bonuszahlungen, Unternehmensverkauf, starkes Geschäftsjahr) und die Steuerprogression drücken möchtest. Ohne besondere Steuersituation im Vorjahr ist Variante 2 (Sonder-AfA + deg. AfA direkt im Kaufjahr) oft die einfachere Lösung.
→ Schritt-für-Schritt-Anleitung: IAB für Tiny Houses beantragen
Konkrete Zahlen: 74.700 € Tiny House · 42 % Steuersatz
Kaufpreis
74.700 €
Escape 660 On-Grid, netto
Grenzsteuersatz
42 %
Beispiel-Investor
AfA-Nutzungsdauer
8 Jahre
Bewegliches Wirtschaftsgut
| Position | Absetzungsbetrag | Steuerersparnis (42 %) |
|---|---|---|
| IAB (50 % × 74.700 €, Vorjahr) | 37.350 € | 15.687 € |
| Sonder-AfA 40 % auf 37.350 € (Kaufjahr) | 14.940 € | 6.275 € |
| Degressive AfA 30 % auf 37.350 € (Kaufjahr) | 11.205 € | 4.706 € |
| Gesamt Steuereffekt | 63.495 € | ≈ 26.700 € |
Effektiver Netto-Investitionspreis
≈ 48.000 €
74.700 € minus ~26.700 € Steuereffekt
Rendite auf gebundenes Kapital
~19,8 % p.a.
bei 793 €/Monat Auszahlung nach Pacht, vor Steuern
⚠ Wichtiger Hinweis
Die genannten Steuerbeträge sind Beispielrechnungen und keine Steuerberatung. Die individuelle Steuerersparnis hängt von deinem persönlichen Grenzsteuersatz, der Einkunftsart und der konkreten steuerlichen Situation ab.
Was passiert mit der Abschreibung beim Verkauf?
Eine hohe Abschreibung in den ersten Jahren senkt den Buchwert des Tiny Houses schnell. Verkaufst du es später, ist der Erlös oberhalb des Restbuchwerts als Gewinn steuerpflichtig. Ein Teil der Steuerersparnis aus den Anfangsjahren wird beim Verkauf also wieder eingeholt – die Abschreibung ist zu einem guten Teil eine Steuerstundung. Lohnend bleibt sie trotzdem, wenn dein Steuersatz heute höher ist als zum Zeitpunkt des Verkaufs, und weil du die Liquidität früher zur Verfügung hast.
Zwei Fristen solltest du kennen: Für die Sonder-AfA muss das Haus im Kaufjahr und im Folgejahr in deinem Betrieb verbleiben und (fast) ausschließlich betrieblich genutzt werden – private Nutzung über 10 % oder ein zu früher Verkauf führen zur Rückgängigmachung. Und ein IAB, auf den nicht innerhalb von drei Jahren die Investition folgt, wird rückwirkend aufgelöst, inklusive Zinsen auf die nachzuzahlende Steuer.
Tiny House steuerlich absetzen — was ist absetzbar?
Wer ein Tiny House als Investment kauft, kann es vollständig steuerlich absetzen – dank der Klassifikation als bewegliches Wirtschaftsgut. Absetzbar sind der gesamte Kaufpreis über die AfA-Laufzeit von 8 Jahren, die Sonderabschreibung nach §7g EStG im Kaufjahr sowie der Investitionsabzugsbetrag schon im Vorjahr. Hinzu kommen laufende Betriebskosten wie Versicherungen und Verwaltungsgebühren.
Im Gegensatz zu klassischen Immobilien, bei denen nur 2 % jährlich abgeschrieben werden dürfen, erlaubt das Tiny House als bewegliches Wirtschaftsgut die schnelle, steuerlich wirksame Geltendmachung des investierten Kapitals. Das Ergebnis: In den ersten zwei Jahren fließt ein erheblicher Teil des Kaufpreises als Steuerersparnis zurück.