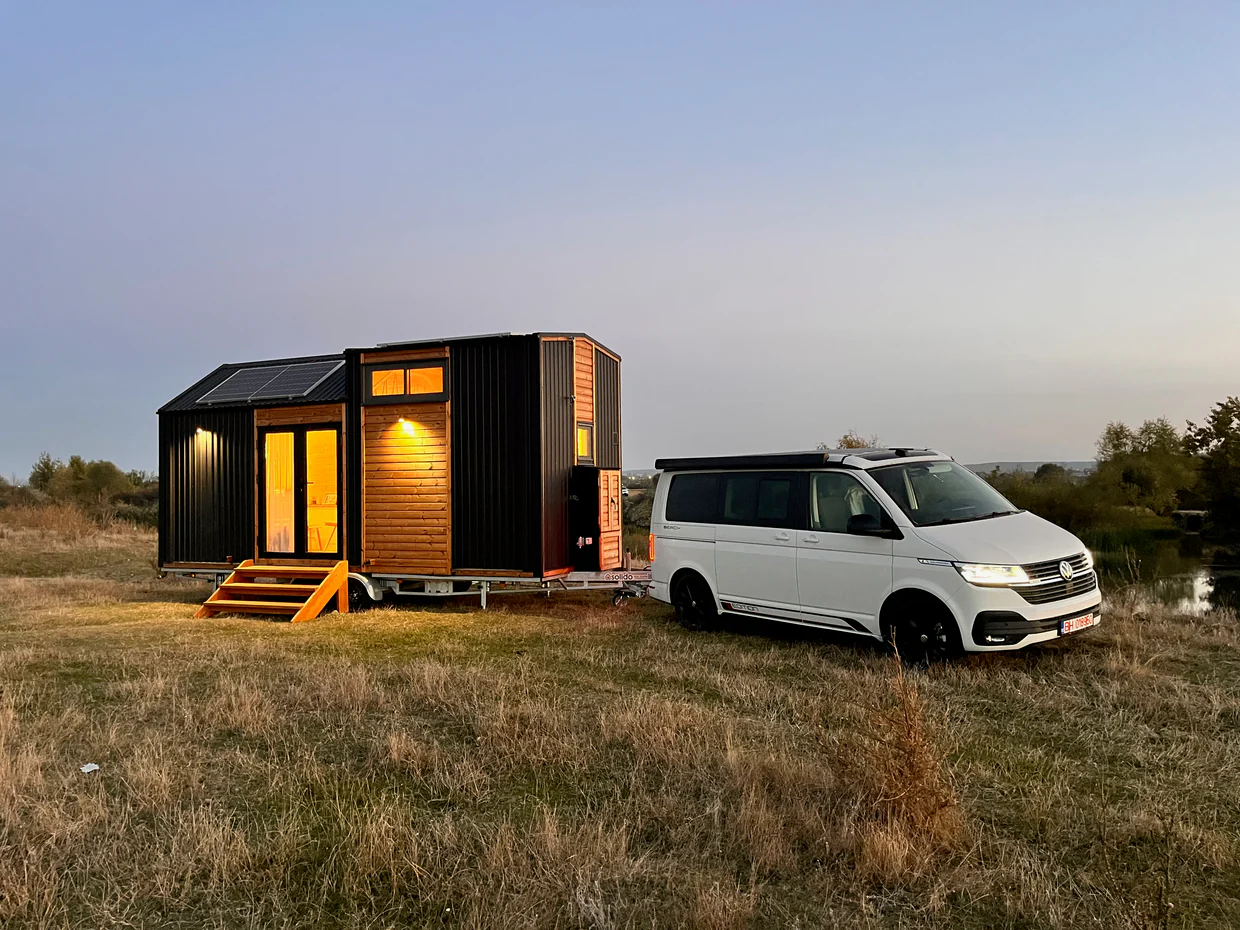
Wie Ihr Kapital arbeitet. Vollständig transparent.
Als Eigentümer erzielen Sie Mieteinnahmen im eigenen gewerblichen Betrieb. Lokale Partner übernehmen auf Wunsch den Betrieb. Jeder hat einen klaren Anreiz.
40 %
Investor-Anteil
der Einnahmen nach Stellplatzpacht
~12,7 %
Rendite p.a.*
*vor Steuern, Beispielrechnung, keine Garantie
≈ 793 €
Monatl. Auszahlung
Bei 60 % Belegung · 120 €/Nacht (Beispiel)
≈ 26,7 K€
§7g-Steuereffekt
Vorjahr + Kaufjahr bei 42 % (Einzelfall, abhängig von Steuersatz)
Das Win-Win-Win Prinzip
Drei Parteien profitieren — jede mit einem klaren Anreiz. Das macht das Modell nachhaltig und langfristig stabil.
Der Host
Kümmert sich vor Ort um Reinigung, Check-in und Pflege des Grundstücks.
Je besser seine Gäste-Bewertungen, desto mehr Buchungen – und desto höher seine Einnahmen.
Der Investor
Stellt das Kapital (Kauf des Hauses). Erzielt als Eigentümer Mieteinnahmen im eigenen gewerblichen Betrieb.
Kombiniert mit IAB & Sonder-AfA: attraktive Rendite – je nach Standort und Auslastung.
TinyInvest (Plattform)
Betreibt die Buchungsplattform, Marketing, Zahlungsabwicklung und Qualitätskontrolle.
Skalierbar und ortsunabhängig – maximale Auslastung für den Investor.
Beispielrechnung
Escape 660 On-Grid 74.700 € · 120 €/Nacht · 60 % Auslastung
Monatlicher Umsatz
Vorjahr + Kaufjahr
Investiert
74.700 €
Effektiv nach Steuer
≈ 48.000 €
Rendite vor Steuern
~12,7 %
Persönlichen Cashflow berechnen
Passe Kaufpreis, Auslastung und Steuersatz an deine Situation an.
Jährlicher Ertrag
12.7 % auf den Kaufpreis, vor Steuern
9.512 €
Steuereffekt Vorjahr + Kaufjahr
IAB + Sonder-AfA + degr. AfA
+26.668 €
Rendite auf gebundenes Kapital
9.512 € ÷ 48.032 € nach Steuereffekt
19.8 %
Unverbindliche Beispielrechnung · keine Garantie · keine Steuerberatung
* Stellplatzpacht (2.500 €/Jahr) wird vor der Aufteilung abgezogen. Steuereffekt: IAB (50 %) im Vorjahr, Sonder-AfA (40 %) und degressive AfA (30 %) auf die um den IAB geminderte Basis im Kaufjahr, bei 42 % Grenzsteuersatz. Ein großer Teil davon ist eine Steuerstundung. Ohne Versicherung und Steuern auf die Einnahmen. Stand: § 7g EStG, § 7 Abs. 2 EStG (2026).
Tiny House als Quelle für passives Einkommen
Ein Tiny House ist eine der wenigen Sachwertanlagen, die echtes tiny house passive einkommen generieren – ohne operativen Aufwand. Durch das Betreibermodell lokaler Partner von lokale Partner übernimmt ein professioneller Betreiber alle Aufgaben: Standortvermittlung, Buchungsmanagement, Gästebetreuung und Instandhaltung. Von den Einnahmen wird zuerst die Stellplatzpacht (max. 2.500 €/Jahr) abgezogen, vom Rest erhält der Investor 40 % monatlich ausgezahlt.
Wer ein Tiny House vermieten und Geld verdienen möchte, profitiert dabei von zwei Hebeln gleichzeitig: dem laufenden Cashflow aus der Vermietung und dem §7g-Steuereffekt, der in Vorjahr und Kaufjahr das gebundene Kapital um rund 26.700 € reduziert (On-Grid, 42 % Steuersatz). Die laufende Rendite liegt in der Beispielrechnung bei rund 12,7 % p.a. vor Steuern – deutlich über dem, was klassische Immobilien oder REITs realistisch erzielen.
⚠ Risikohinweis
Alle Rendite- und Cashflow-Angaben sind Projektionen auf Basis historischer Belegungsdaten und stellen keine Garantie zukünftiger Erträge dar. Investitionen in Sachwerte sind mit wirtschaftlichen Risiken verbunden. Bitte konsultieren Sie vor einer Investitionsentscheidung einen unabhängigen Finanz- und Steuerberater.
Bereit zum nächsten Schritt?
Vollständiges Investor-Paket anfordern
IRR-Analyse, §7g-Berechnung und individuelle Rendite-Prognose für Ihre Situation.